연회비 12만원짜리 프리미엄 신용카드가 새로 나왔다고 하면, 제일 먼저 드는 생각은 하나죠.
"이거 연회비 값은 하나?"
iM뱅크(옛 대구은행)가 2026년 8월 31일 프리미엄 카드 브랜드 '제니스(ZENITH)'를 내놨습니다. 대한항공 마일리지에 공항라운지, 생활 할인까지 얹었는데요. 이 글에서는 연회비 12만원이 실제로 얼마나 되돌아오는지, 그래서 지금 발급하는 게 이득인 사람은 누구인지 하나하나 따져보겠습니다.
- 연 1회 제공되는 10만원 바우처를 빠짐없이 쓰면, 제니스카드의 실질 연회비 부담은 약 2만원 수준으로 내려갑니다.
- 해외·백화점·골프장에서 대한항공 마일리지가 2배로 쌓이고, 전 세계 공항라운지를 본인+동반 1인 연 3회 무료로 쓸 수 있어 해외여행·출장이 잦은 사람에게 유리합니다.
- 반대로 국내 소비 위주면 마일리지는 1배, 바우처를 안 챙기면 12만원이 그대로 나가 매력이 반감됩니다.
- 발급 대상·전월실적 조건은 아직 공개되지 않았으니, 신청 전에 iM뱅크 앱·영업점에서 자격 조건을 꼭 확인하세요.
# iM뱅크 제니스카드, 무엇이 새로 나왔나
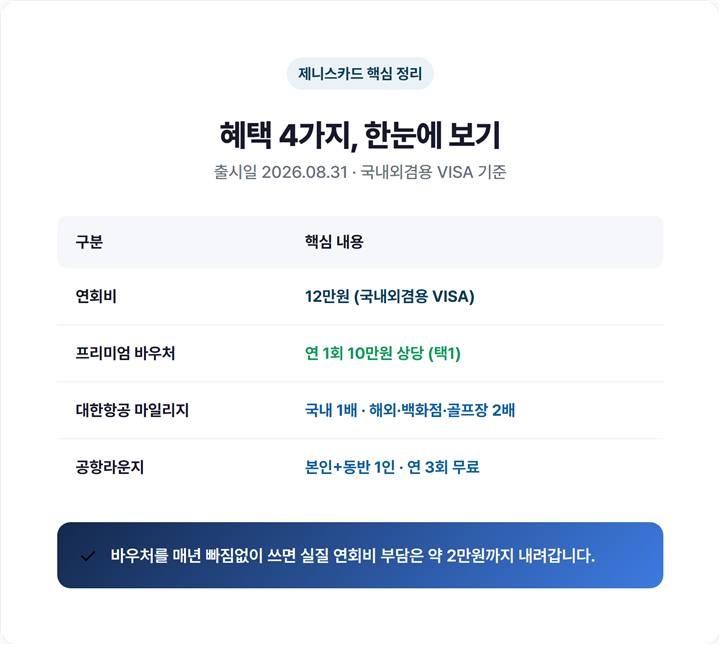
iM뱅크가 선보인 '제니스'는 이름 그대로 '정점'을 노린 프리미엄 라인입니다. 출시일은 2026년 8월 31일이고, 국내외겸용 VISA 기준 연회비는 12만원입니다.
프리미엄 카드라고 하면 보통 연회비가 부담스럽게 느껴지죠.
그런데 제니스카드의 핵심은 연회비 자체보다 '연회비로 낸 돈이 얼마나 되돌아오느냐'에 있습니다. 크게 보면 매년 주는 10만원 바우처, 대한항공 마일리지 적립, 공항라운지 무료 이용, 그리고 생활 할인 이렇게 네 축으로 구성돼 있습니다.
하나씩 값을 매겨보면 이 카드가 나에게 맞는지 금방 감이 옵니다. 지금부터 그 계산을 같이 해보겠습니다.
# 연회비 12만원, 바우처 빼면 실질 부담은 얼마?
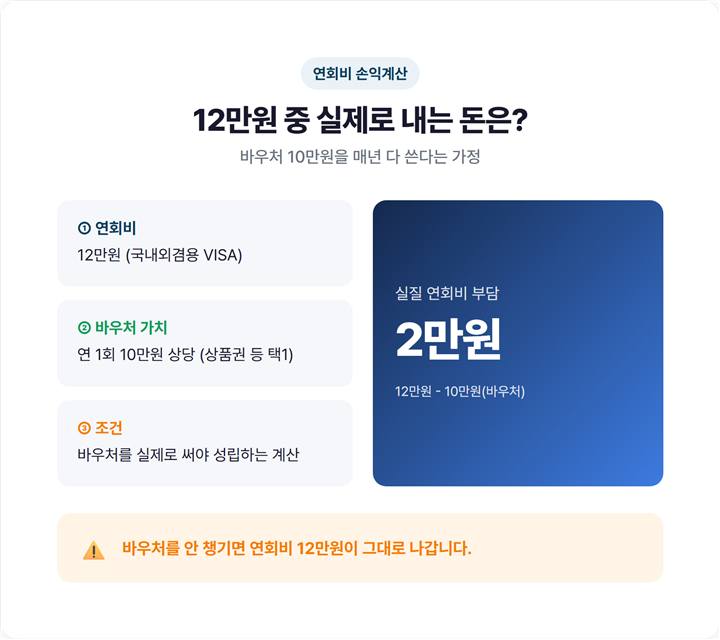
가장 먼저 따져야 할 건 '프리미엄 바우처'입니다. 제니스카드는 연 1회, 10만원 상당의 바우처를 제공합니다.
받을 수 있는 종류는 신세계상품권, SK주유상품권, 배달의민족 모바일상품권, BC카드 10만 TOP포인트 중에서 하나를 고르는 방식입니다.
여기서 단순 산수를 해볼까요. 연회비 12만원에서 실사용 가치가 10만원인 바우처를 빼면, 남는 실질 부담은 약 2만원입니다.
말하자면 도시락 정가는 12만원인데, 안에 이미 1만원권 지폐 열 장(=10만원 바우처)이 들어 있는 셈이죠. 뚜껑을 열어 그 돈을 실제로 꺼내 쓰기만 하면, 내 주머니에서 실제로 나가는 돈은 2만원뿐입니다.
프리미엄 카드 실사용자들 사이에서도 "대다수 프리미엄 카드는 연회비에 상응하는 바우처를 매년 주기 때문에 실질 연회비 부담이 매우 낮다"는 정리가 자주 나옵니다. 제니스카드 역시 이 공식에 정확히 들어맞는 구조입니다. 결국 바우처를 챙기느냐 마느냐가 이 카드 가성비의 8할을 좌우합니다.
관련 정보 더 보기 →# 대한항공 마일리지·공항라운지, 여행족에게 얼마나 이득할까
제니스카드가 '실질 2만원짜리 카드' 이상으로 매력적인지는 여행 관련 혜택에서 갈립니다.
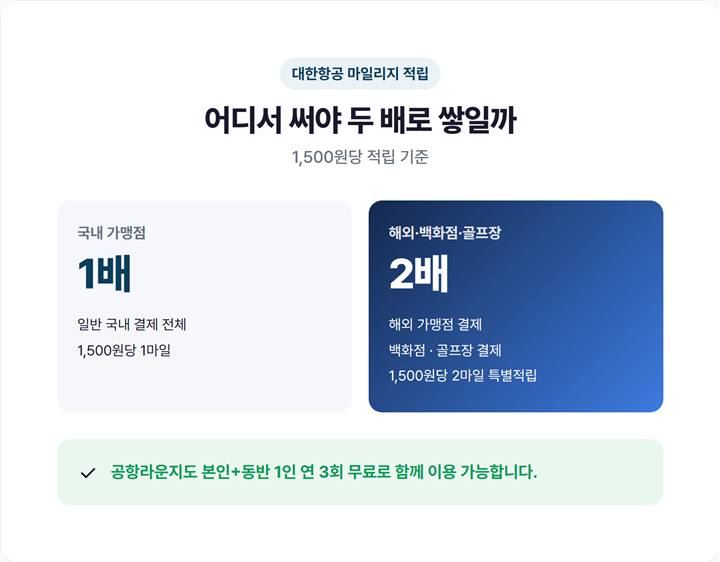
먼저 대한항공 마일리지 적립입니다. 국내 가맹점에서는 1,500원당 1마일이 쌓이고, 해외 가맹점과 백화점·골프장에서는 1,500원당 2마일이 특별 적립됩니다.
즉 해외에서 긁을수록, 백화점에서 쓸수록 마일리지가 두 배로 붙는 구조입니다.
여기에 공항라운지 혜택이 더해집니다. 전 세계 공항라운지를 본인과 동반 1인까지, 연 3회 무료로 이용할 수 있습니다.
공항라운지 유료 이용료는 이용 공항·시점에 따라 차이가 크지만, 통상 시세 기준으로 1회당 수만 원대로 알려져 있습니다. 다만 이건 확정된 금액이 아니라 시세 추정이니 참고용으로만 보시는 게 좋습니다.
# 생활 할인(OTT·커피·주유·쇼핑)은 실속이 있을까
여행을 자주 안 다녀도 매력을 느낄 만한 부분이 생활 할인입니다.
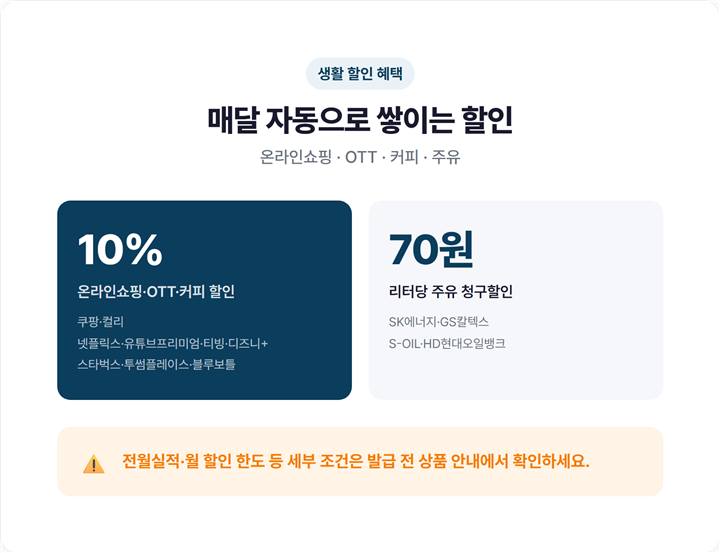
제니스카드는 온라인쇼핑(쿠팡·컬리), OTT(넷플릭스·유튜브프리미엄·티빙·디즈니플러스), 커피(스타벅스·투썸플레이스·블루보틀)에서 10% 할인을 제공합니다.
요즘은 OTT 두세 개에 커피값, 온라인 장보기까지 매달 나가는 고정 지출이 만만치 않죠.
여기에 주유 할인도 있습니다. SK에너지·GS칼텍스·S-OIL·HD현대오일뱅크에서 리터당 70원 청구할인이 적용됩니다.
이런 생활 영역 할인은 금액이 크진 않아도 매달 자동으로 쌓인다는 게 장점입니다. OTT·커피·주유를 꾸준히 쓰는 분이라면, 여행 혜택과 별개로 이 부분만으로도 연회비의 일부를 상쇄할 수 있습니다.
다만 각 할인에는 전월실적이나 월 할인 한도 같은 세부 조건이 붙는 경우가 일반적입니다. 이번 출시 기사에는 이 세부 조건이 공개되지 않았으니, 실제 할인 폭은 발급 전에 상품 안내에서 반드시 확인하시길 권합니다.
# 그래서 iM뱅크 제니스카드, 지금 발급해도 될까?
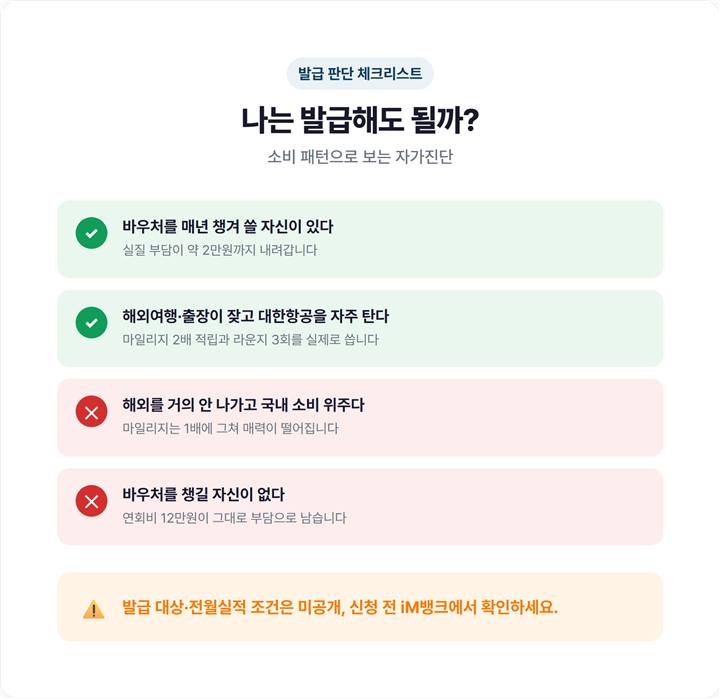
이제 처음 질문으로 돌아오겠습니다. '지금 발급해도 될까?'의 답은 본인 소비 패턴에 달려 있습니다.
발급이 유리한 쪽은 이렇습니다. 매년 10만원 바우처를 잊지 않고 챙길 자신이 있고, 해외여행·출장이 잦아 대한항공 마일리지 2배와 공항라운지 3회를 실제로 쓸 사람입니다. 이 경우 실질 부담 약 2만원으로 프리미엄 혜택을 누리는 셈이라 손익 계산이 확실히 플러스입니다.
반대로 서두를 필요가 없는 쪽도 분명합니다. 해외를 거의 안 나가고 국내 소비 위주라면 마일리지는 1배에 그치고, 바우처마저 놓치면 12만원이 그대로 빠져나갑니다.
판단의 마지막 변수는 발급 조건입니다. iM뱅크는 제니스카드를 앱, 홈페이지, 영업점에서 신청받는데요. 발급 대상과 전월실적 조건은 이번 출시 기사에 공개되지 않았습니다.
그러니 '나에게 맞다'는 결론이 섰더라도, 신청 버튼을 누르기 전에 발급 자격과 실적 조건을 먼저 확인하는 순서가 안전합니다.
관련 정보 더 보기 →# 자주 묻는 질문
# 결론
제니스카드는 '연회비 12만원짜리 카드'로만 보면 부담스럽지만, 바우처를 빼고 나면 실질 2만원으로 해외 마일리지 2배와 공항라운지를 사는 카드로 다시 셈해야 맞습니다.
결국 이 카드는 연회비의 크기가 아니라, 내가 그 혜택을 실제로 다 꺼내 쓸 소비 패턴인지로 판단하는 상품입니다.
카드 혜택 조건은 출시 이후에도 바뀔 수 있으니, 발급을 고민 중이라면 필요할 때 다시 찾아와 최신 조건을 확인하시길 권합니다.
공개된 금융·경제 데이터를 정리해 전달하는 리서치 콘텐츠입니다. 모든 수치는 본문에 표기된 출처를 기반으로 하며, 투자 조언이 아닌 정보 제공을 목적으로 합니다.
※ 본 글은 정보 제공 목적이며 특정 카드·금융상품 가입을 권유하지 않습니다. 카드 혜택·연회비·발급 조건은 출시 이후 변경될 수 있으니, 신청 전 iM뱅크 공식 채널(앱·홈페이지·영업점)에서 최신 조건을 반드시 확인하시기 바랍니다.
#제니스카드 #iM뱅크 #프리미엄카드 #연회비 #재테크