큰 금액을 카드로 긁기 전에 "이거 무이자로 몇 개월까지 되지?" 하고 멈칫하신 적 있으시죠?
이 글에서는 내가 가진 카드가 이번 달에 몇 개월까지 무이자가 되는지, 그리고 그걸 결제 전에 스스로 확인하는 방법까지 한 번에 정리해 드리겠습니다.
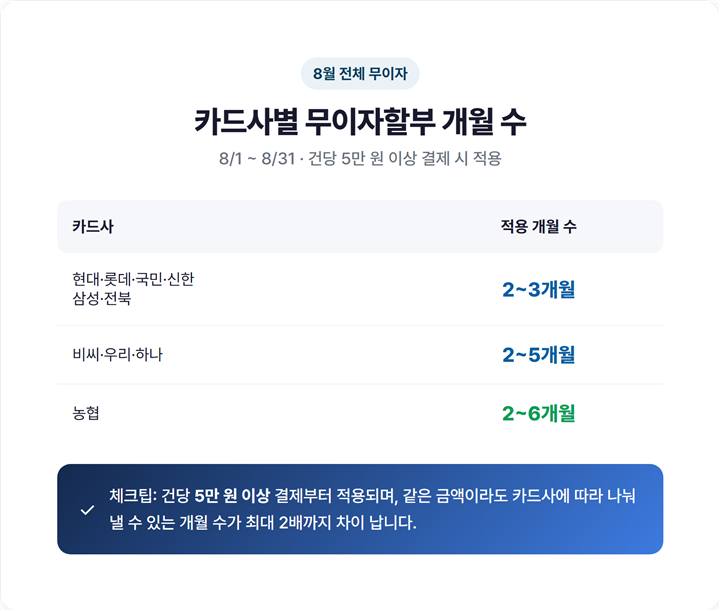
- 8월 전체 무이자: 8/1~8/31 기간, 5만 원 이상 결제 시 카드사별 2~3개월(현대·롯데·국민·신한·삼성·전북), 2~5개월(비씨·우리·하나), 2~6개월(농협) 적용
- 부분 무이자: 삼성·신한은 7·11·23개월까지 가능(앞 회차만 무이자), 하나·국민은 6~18개월대
- 재산세·취득세 같은 지방세도 위택스에서 카드 무이자할부 가능(취득세 3개월 사례)
- 개인사업자·법인·체크카드는 제외, 포인트 적립과 중복 불가 — 결제 전 반드시 확인
8월 카드 무이자할부, 내 카드사는 몇 개월까지 될까
가장 먼저 확인할 건 '전체 무이자'입니다. 이건 결제 금액 전체에 이자가 안 붙는, 우리가 흔히 아는 그 무이자할부예요.
2026년 8월 기준으로 이 이벤트는 8월 1일부터 8월 31일까지, 건당 5만 원 이상 결제하면 적용됩니다.
카드사별로 개월 수가 조금씩 다릅니다. 현대·롯데·국민·신한·삼성·전북카드는 2~3개월, 비씨·우리·하나카드는 2~5개월, 농협카드는 2~6개월까지 무이자로 나눌 수 있습니다.
즉 같은 100만 원짜리 가전을 사더라도 농협카드로 긁으면 6개월까지 이자 없이 쪼갤 수 있지만, 현대카드라면 3개월이 한도라는 뜻입니다.
큰 금액일수록 '어느 카드로 긁느냐'에 따라 매달 빠져나가는 돈이 달라집니다. 지갑에 카드가 여러 장이라면, 개월 수가 긴 카드를 먼저 떠올려 보시는 게 유리합니다.
부분 무이자로 최대 23개월까지 늘리는 법
"2~6개월밖에 안 된다더니 23개월은 뭐지?" 하실 수 있는데요.
이건 '부분 무이자'라는 별도 방식입니다. 전체 회차가 아니라 앞쪽 몇 회차만 이자를 면제해 주는 구조예요.
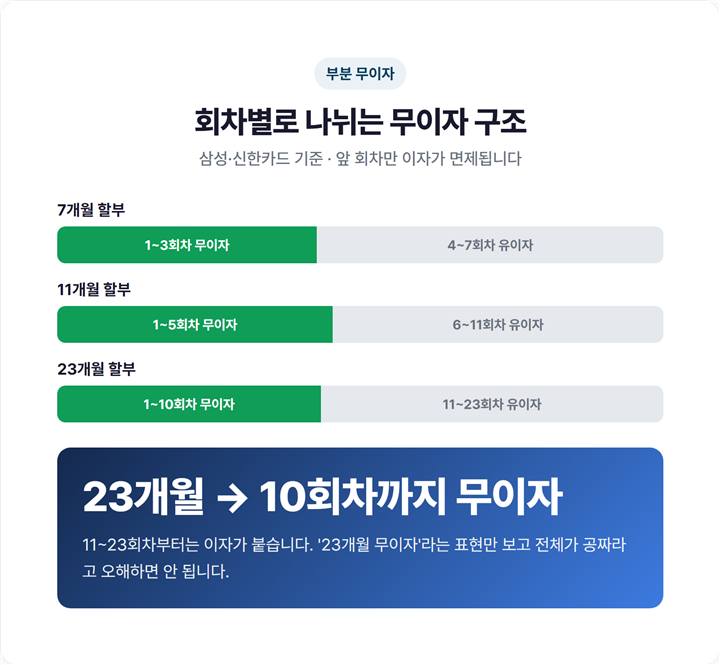
삼성·신한카드 기준으로 보면 7개월 할부는 1~3회차, 11개월 할부는 1~5회차, 23개월 할부는 1~10회차가 무이자입니다.
예를 들어 23개월로 나누면 처음 10번 낼 때까지는 이자가 없고, 나머지 11~23회차에만 이자가 붙습니다. 개월 수를 길게 가져가면서도 초반 부담을 확 줄일 수 있는 셈이죠.
하나·국민카드도 6~18개월대로 부분 무이자를 운영합니다. 특히 국민카드는 호텔·투어 업종 무이자를 기존 2~3개월에서 2~5개월로 확대해, 여행·숙박 결제라면 조금 더 여유가 생겼습니다.
이걸 실제 결제 전략으로 바꿔보면, 무작정 개월 수가 긴 카드를 고르기보다 '내 상환 계획'과 맞춰보는 게 먼저입니다. 예를 들어 23개월 부분 무이자를 고른다고 매달 부담이 같은 게 아니라, 11회차부터 이자가 붙기 시작하니 그때부터는 실제 청구 금액이 늘어난다는 걸 감안해야 합니다. 초반 10개월만 버티면 된다고 생각하고 길게 잡았다가, 11회차 이후 이자 포함 청구서를 보고 당황하는 경우가 실제로 적지 않습니다.
그래서 개인적으로는, 상환 여력이 넉넉하다면 전체 무이자 구간(2~6개월) 안에서 짧게 끝내는 편이 계산이 단순하고 안전하다고 봅니다. 반대로 목돈이라 분할이 꼭 필요하다면, 부분 무이자를 쓰되 무이자가 끝나는 회차를 달력에 표시해두고 그 시점부터는 조기 상환도 고려해보시길 권합니다.
부분 무이자는 뒷 회차에 이자가 붙는다는 점을 잊으면 안 됩니다. '23개월 무이자'라는 표현만 보고 끝까지 공짜라고 생각하면 계산이 어긋나니, 무이자 회차와 유이자 회차를 꼭 나눠서 봐야 합니다.
내 카드가 이번 달 몇 개월인지 확인하는 법
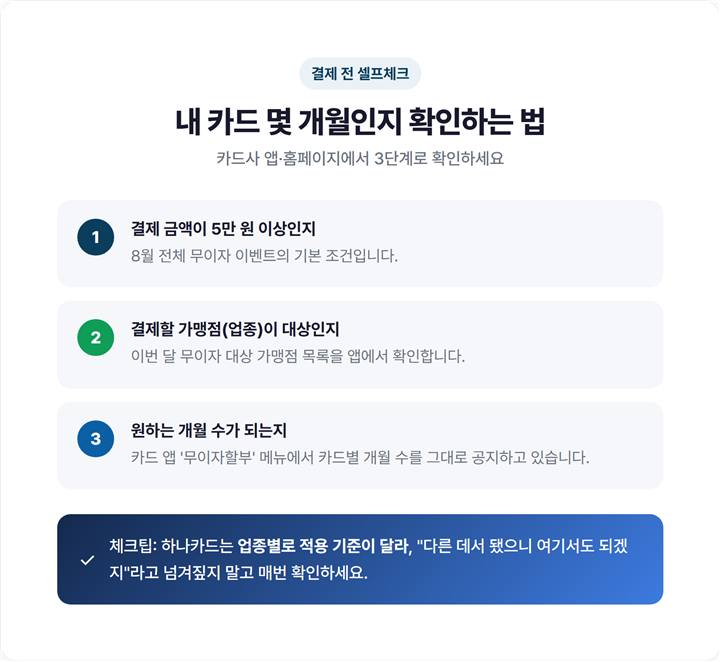
여기까지 읽으셔도 결국 "그래서 내 카드는?"이 궁금하실 겁니다. 무이자 개월 수는 카드사마다, 업종마다 다르게 걸려 있기 때문에 내 카드 기준으로 직접 확인하는 게 가장 정확합니다.
가장 확실한 방법은 결제 직전에 카드사 앱이나 홈페이지의 '무이자할부' 안내 페이지를 여는 겁니다. 거기에는 이번 달 대상 가맹점, 최소 결제 금액, 카드별 개월 수가 그대로 공지돼 있습니다.
특히 하나카드는 실사용 후기에서도 업종별로 적용 기준이 다르다는 이야기가 나올 만큼 조건이 세분화돼 있어, "다른 데서 됐으니 여기서도 되겠지" 하고 넘겨짚으면 안 됩니다.
체크 순서는 간단합니다. ① 결제 금액이 5만 원을 넘는지, ② 그 가맹점(업종)이 이번 달 무이자 대상인지, ③ 원하는 개월 수가 그 카드에서 되는지 — 이 세 가지만 결제 전에 앱에서 확인하면 됩니다.
이 습관 하나면 "무이자인 줄 알고 긁었는데 이자가 붙었다"는 낭패를 대부분 피할 수 있습니다.
재산세·취득세 같은 세금도 무이자할부가 될까

의외로 많은 분이 모르는 부분인데, 세금도 카드 무이자할부가 됩니다.
실제 사용자 후기를 보면 재산세나 취득세 같은 지방세를 위택스(지방세 납부 사이트)에서 카드로 나눠 낸 사례가 있습니다. 취득세를 3개월 무이자로 결제했다는 후기도 확인됩니다.
목돈이 한 번에 나가는 세금이야말로 무이자할부가 체감상 가장 도움이 되는 지점입니다. 몇십만 원, 몇백만 원을 한 번에 빼는 대신 3개월로 쪼개면 당장의 현금 흐름 부담이 크게 줄어들죠.
다만 세금 역시 카드사·시기별로 무이자 조건이 달라질 수 있으니, 납부 화면에서 지원 카드와 개월 수를 먼저 확인하고 진행하시는 걸 권합니다.
특히 재산세는 매년 7월과 9월 두 번에 걸쳐 고지되는 세금이라, 한 번에 카드값이 몰리면 다른 카드 결제와 겹쳐 한도가 빠듯해지는 경우가 종종 있습니다. 만약 이번 달에 이미 다른 큰 결제를 예정해두셨다면, 세금 납부는 무이자 할부로 분산하고 그 카드의 남은 한도를 다른 결제에 남겨두는 식으로 순서를 조정하시는 편이 자금 관리에 더 유리합니다.
무이자할부 전 꼭 확인할 유의사항
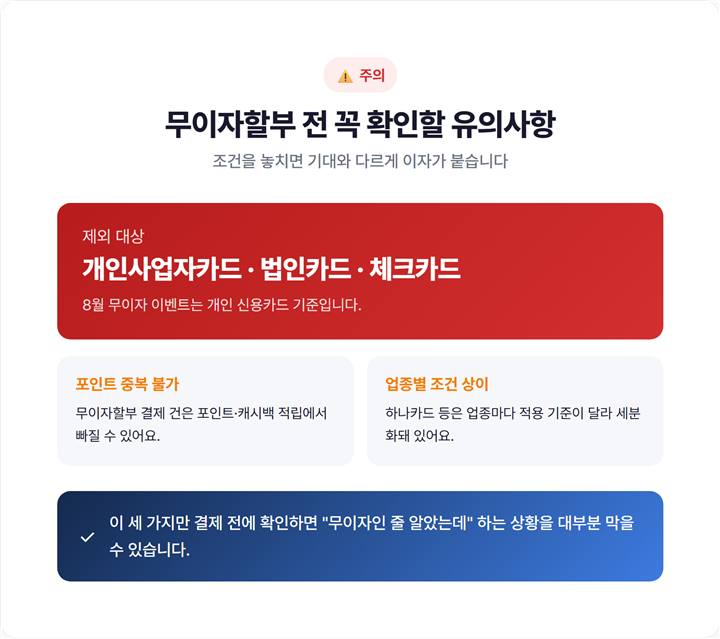
무이자할부는 잘 쓰면 든든하지만, 조건을 놓치면 기대와 다르게 이자가 붙습니다. 결제 전에 아래 세 가지는 꼭 짚고 넘어가세요.
① 개인사업자 카드·법인카드·체크카드는 대부분 제외됩니다. 이번 8월 무이자 이벤트도 개인 신용카드 기준이라, 사업자 카드로 긁으면 무이자가 안 잡힐 수 있습니다.
② 포인트 적립과 중복이 안 되는 경우가 많습니다. 무이자할부로 결제하면 그 건은 포인트나 캐시백 적립 대상에서 빠질 수 있으니, 적립 혜택이 더 큰 결제라면 어느 쪽이 이득인지 비교해 보는 게 좋습니다.
③ 앞서 말한 것처럼 업종별 조건이 다릅니다. 하나카드처럼 업종마다 적용 기준이 갈리는 곳도 있으니, 마트·주유·병원·여행 등 결제할 업종이 이번 달 대상인지 반드시 확인하세요.
이 세 가지만 기억하면 "무이자인 줄 알았는데" 하는 상황을 대부분 막을 수 있습니다.
자주 묻는 질문(FAQ)
공개된 금융·경제 데이터를 정리해 전달하는 리서치 콘텐츠입니다. 모든 수치는 본문에 표기된 출처를 기반으로 하며, 투자 조언이 아닌 정보 제공을 목적으로 합니다.
마무리
정리하면, 8월에는 5만 원 이상 결제 시 카드사별 2~6개월 전체 무이자가 기본이고, 삼성·신한은 부분 무이자로 최대 23개월까지 활용할 수 있습니다.
재산세·취득세 같은 목돈 세금까지 무이자로 쪼갤 수 있다는 것도 함께 기억해 두시면 좋습니다.
카드 무이자할부 조건은 매달 바뀌니, 이 글을 즐겨찾기(북마크)해 두고 큰 결제를 앞둘 때마다 다시 확인하러 오시길 권합니다.
본 글은 2026년 8월 기준 정보로 작성되었으며, 투자·소비 판단의 참고 자료입니다. 무이자할부 조건은 카드사 사정에 따라 변경될 수 있으니 결제 전 각 카드사 공지를 확인하시기 바랍니다.
#카드무이자할부 #무이자할부 #카드혜택 #할부이자 #재테크